Demoras en el cierre contable: principales causas y cómo reducirlas
"El cierre se demora" rara vez tiene una sola causa.
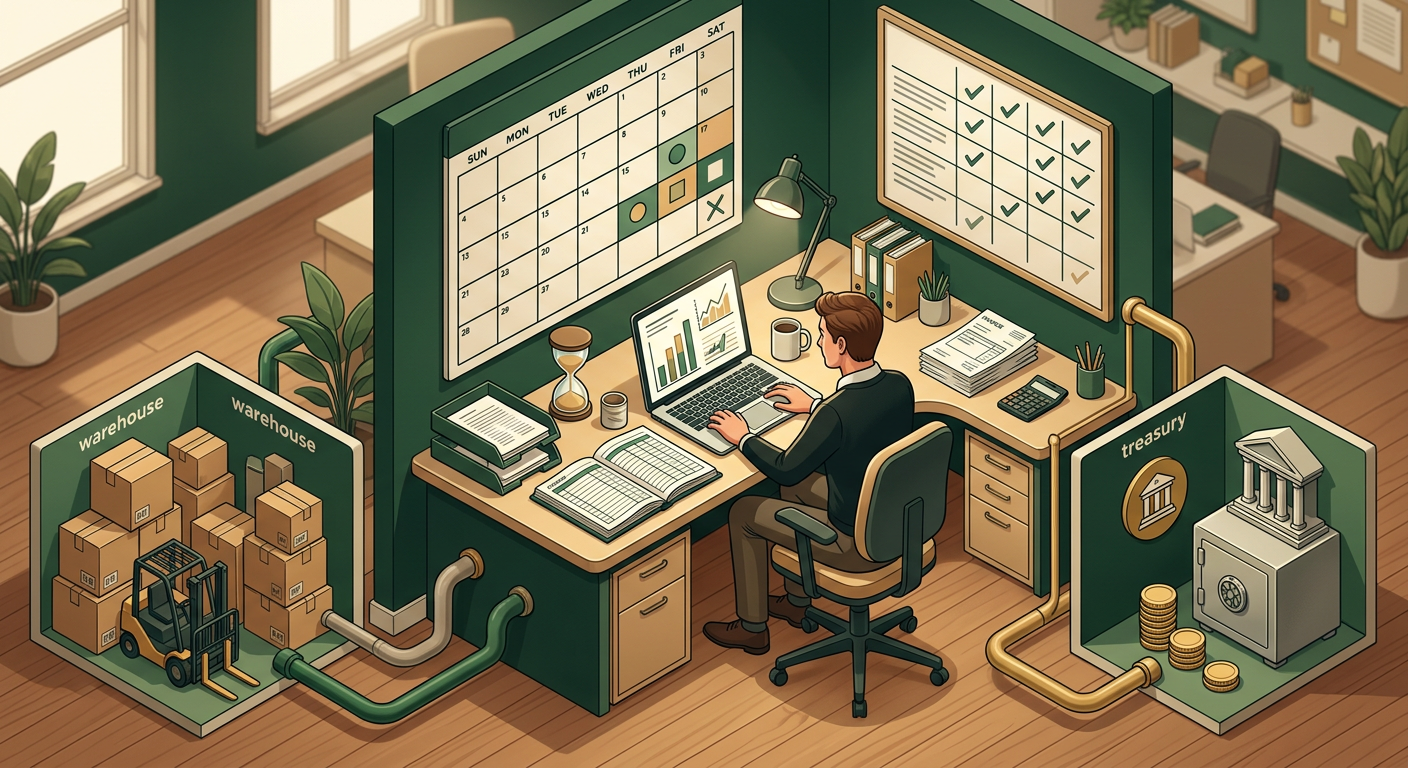
Llega el día en que el cierre debería estar listo y todavía hay facturas sin registrar, una conciliación bancaria pendiente y un correo esperando respuesta de Compras. El equipo de Contabilidad termina cerrando varios días después de la fecha planificada, otra vez. Antes de buscar una solución, conviene entender que "el cierre se demora" rara vez tiene una sola causa: es la suma de información que llega tarde, procesos manuales y, en algunos casos, decisiones que simplemente están pendientes en otra área.
Qué significa que un cierre contable se esté demorando
Un cierre contable se considera demorado cuando no se completa dentro del plazo que la propia empresa se fijó para tener los estados financieros listos. Ese plazo varía de una empresa a otra: algunas cierran en tres o cuatro días hábiles, otras necesitan dos semanas, dependiendo del volumen de operaciones, el número de entidades o sucursales, y la cantidad de información que depende de terceros, como proveedores o bancos.
Por eso, antes de diagnosticar por qué se demora, conviene tener claro cuál es el plazo de referencia de la propia empresa. Comparar el cierre contra un estándar externo sin conocer cómo se calculó puede llevar a conclusiones equivocadas; lo que importa es si el cierre se alarga de forma creciente o inconsistente respecto al calendario que la empresa misma definió.
Por qué se producen retrasos en el cierre
Las causas de un cierre lento suelen dividirse en dos grupos: las que son estructurales, es decir, afectan a todo el proceso contable sin importar de qué información se trate, y las que están ligadas específicamente a la información que depende de proveedores y de la gestión de facturas de proveedores. Ver ambos grupos por separado ayuda a no atribuir todo el retraso a un solo factor.
Procesos manuales
Cuando buena parte del cierre depende de que alguien revise, calcule o transcriba información a mano, el tiempo que toma cada tarea crece con el volumen de operaciones, y el riesgo de error crece con la cantidad de pasos manuales involucrados. Un proceso manual no es necesariamente malo con bajo volumen, pero se convierte en la principal limitante del cierre a medida que la empresa crece.
Dependencia de hojas de cálculo
Las hojas de cálculo son flexibles, pero también frágiles: una fórmula rota, una versión desactualizada compartida por correo, o un archivo que dos personas editan al mismo tiempo pueden introducir errores difíciles de rastrear. Cuando el cierre depende de varias hojas de cálculo que se consolidan manualmente, cada una es un punto adicional donde el proceso puede detenerse o producir un dato incorrecto.
Información distribuida entre áreas y falta de visibilidad
Si Contabilidad no puede ver en qué estado está una aprobación en Compras, o si Tesorería no sabe qué facturas están programadas para pago, cada área trabaja con información parcial. La falta de visibilidad centralizada obliga a preguntar por correo o a esperar una actualización manual, lo que introduce demoras que no tienen que ver con la complejidad del trabajo en sí, sino con no saber en qué punto está cada cosa.
Cuellos de botella entre Compras, Contabilidad y otras áreas
Un cierre depende de información que no siempre está bajo el control de Contabilidad: una aprobación de gasto pendiente en Compras, una confirmación de recepción de mercadería pendiente en el almacén, o una validación de gastos pendiente de otra área. Cuando esa información no llega a tiempo, Contabilidad puede estar completamente al día con sus propias tareas y aun así no poder cerrar, porque depende de que otra área termine la suya primero.
Reprocesos y correcciones
Un asiento mal registrado, una factura contabilizada en la cuenta equivocada o un dato que hay que corregir después de validado obligan a deshacer y repetir trabajo ya hecho. Cerca de la fecha de cierre, cada reproceso compite por el tiempo que ya es escaso, y suele ser el tipo de demora que más se acumula en los últimos días.
Conciliaciones pendientes
Las conciliaciones bancarias, entre cuentas o entre empresas del mismo grupo, dependen muchas veces de información externa (el extracto bancario, la confirmación de otra entidad) que no siempre está disponible el día que el equipo quisiera conciliar. Una conciliación pendiente no es necesariamente un problema del equipo de Contabilidad; puede ser simplemente que la información todavía no ha llegado.
Información que llega tarde: el caso de las facturas de proveedores
Dentro de las causas de un cierre lento, las facturas de proveedores pendientes suelen ser una de las más frecuentes, porque dependen de varios pasos que no están completamente bajo el control de Contabilidad. Vale la pena diferenciar los distintos momentos en que una factura puede quedar detenida, en lugar de hablar de "facturas pendientes" como un bloque único:
- Facturas que el proveedor todavía no ha enviado. No hay nada que registrar porque el documento no existe en el sistema de la empresa; esto depende del proveedor, no del proceso interno.
- Facturas recibidas, pero todavía no registradas. El documento ya llegó —por correo, portal o papel— pero sigue en una bandeja esperando que alguien la lea, la digite y la valide.
- Facturas con errores de digitación. Un monto o una fecha mal transcritos pueden pasar inadvertidos hasta que la factura no concilia con lo esperado, y entonces hay que revisar y corregir.
- Facturas con información incompleta, por ejemplo, sin el número de orden de compra o sin un dato obligatorio según la normativa del país, lo que obliga a contactar al proveedor antes de continuar.
- Facturas con diferencias frente a la orden de compra, en cantidad, precio o unidad de medida, que quedan detenidas hasta que alguien investiga el motivo de la diferencia.
- Facturas pendientes de aprobación interna, cuando la política de la empresa exige una validación adicional antes de registrar el gasto.
- Facturas que dependen de una recepción pendiente, en los procesos que requieren confirmar que la mercadería o el servicio fue efectivamente recibido antes de aceptar la factura (3-way matching).
Cada uno de estos puntos tiene una causa distinta, y por lo tanto una solución distinta. Agruparlos todos bajo "facturas pendientes" dificulta saber si el problema está en el proveedor, en la digitación, en una política de aprobación o en una diferencia real que hay que resolver.
Cómo identificar qué está retrasando realmente el cierre
Antes de proponer un cambio, conviene registrar, durante dos o tres cierres consecutivos, en qué tarea específica se detiene cada retraso: ¿fue una factura sin registrar?, ¿una conciliación bancaria que llegó tarde?, ¿una aprobación pendiente en otra área?, ¿un reproceso por un error anterior? Esta revisión no necesita ser sofisticada; una lista simple, por cierre, de qué tareas quedaron pendientes el último día suele ser suficiente para empezar a ver un patrón.
Un error común es asumir que el cierre lento se debe siempre al mismo motivo —casi siempre, a Contabilidad o a las facturas de proveedores— sin verificarlo con datos propios. En la práctica, es común encontrar que una parte del retraso corresponde a otra área, a una conciliación externa, o a un reproceso evitable, y no exclusivamente al procesamiento de facturas.
Qué indicadores conviene medir
| Indicador | Qué revela |
|---|---|
| Días de cierre (desde el fin del período hasta el cierre efectivo) | El indicador más general; útil para ver la tendencia entre un cierre y el siguiente. |
| Facturas de proveedores pendientes de registro al momento del cierre | Cuánto del retraso proviene específicamente de la gestión de facturas de proveedores. |
| Tiempo promedio que una factura pasa en estado "pendiente" antes de registrarse | Si el problema es de volumen (muchas facturas, poco tiempo) o de un cuello de botella puntual. |
| Ajustes o reprocesos posteriores al cierre | Cuánto trabajo se repite por errores detectados después, en lugar de evitarse antes. |
| Conciliaciones pendientes al momento del cierre, por tipo | Si la demora depende de información externa (bancos, otras entidades) más que de Contabilidad. |
No es necesario medir los cinco desde el primer cierre; empezar por uno o dos, los que parezcan más relevantes según la revisión del punto anterior, ya aporta información útil para decidir dónde enfocar la mejora.
Cómo organizar el proceso antes de la fecha de cierre
- Definir un calendario de cierre con fechas límite para cada tarea (registro de facturas, conciliaciones, ajustes), no solo una fecha final.
- Comunicar los plazos a las áreas que alimentan información al cierre —Compras, almacén, Tesorería— para que las aprobaciones y confirmaciones pendientes no se concentren en los últimos días.
- Revisar con unos días de anticipación qué facturas de proveedores siguen sin registrar, y priorizar las de mayor monto o las que afectan cuentas sensibles.
- Resolver las diferencias de matching pendientes antes de la fecha límite, en lugar de dejarlas para el último día.
- Dejar un margen para imprevistos (una conciliación bancaria que llega tarde, un reproceso inesperado) en lugar de planificar el cierre al límite exacto de la capacidad del equipo.
Qué tareas pueden automatizarse
No todo el trabajo que rodea un cierre se comporta igual frente a la automatización. Procesar facturas con inteligencia artificial —extrayendo los datos automáticamente en lugar de digitarlos— reduce el tiempo de las tareas repetitivas, pero no resuelve, por ejemplo, una aprobación que depende del criterio de un gerente o una conciliación bancaria que depende de que el banco publique el extracto.
| Tarea | Qué tan automatizable es |
|---|---|
| Extracción y digitación de datos de facturas de proveedores | Alta: es la tarea más adecuada para automatizar facturas de proveedores mediante OCR e inteligencia artificial. |
| Matching entre factura, orden de compra y recepción | Alta, incluyendo la conversión de unidades cuando los documentos las expresan de forma distinta. |
| Detección de facturas duplicadas | Alta, comparando datos ya normalizados contra el historial. |
| Consolidación de hojas de cálculo dispersas | Media: depende de reemplazar las hojas de cálculo por un sistema centralizado, no solo de automatizar una tarea puntual. |
| Aprobaciones internas de gasto | Media: puede automatizarse el enrutamiento hacia la persona indicada, pero no la decisión de aprobar. |
| Conciliación bancaria | Media a alta, si se cuenta con una herramienta dedicada; depende también de cuándo el banco pone disponible la información. |
| Resolución de diferencias con proveedores o con Compras | Baja: sigue dependiendo de una conversación y una decisión humana. |
Cómo puede la automatización de facturas contribuir a acelerar el cierre
Automatizar las cuentas por pagar —específicamente el tramo que va de recibir la factura a registrarla en el ERP— ayuda al cierre de una forma concreta: reduce el número de facturas que llegan a la fecha de cierre todavía sin registrar, porque la extracción de datos, la validación y el matching con la orden de compra dejan de depender de que alguien las procese manualmente una por una. Eso no acelera el cierre completo por sí solo, porque buena parte de las causas descritas antes —procesos manuales en otras tareas, cuellos de botella entre áreas, conciliaciones pendientes— no tienen relación directa con el procesamiento de facturas, pero sí elimina una de las fuentes más frecuentes de retraso: facturas que siguen en la bandeja de alguien el día que el cierre debería estar listo.
Breezefile, por ejemplo, automatiza ese tramo: recibe las facturas por correo o mediante carga de documentos, extrae los datos con OCR e inteligencia artificial, realiza el matching con órdenes de compra y recepciones, y registra la factura confirmada en el ERP mediante API, sujeto a las capacidades de integración que el ERP correspondiente exponga.
Qué causas del cierre contable no se solucionan automatizando facturas
Es importante no prometer más de lo que la automatización de facturas de proveedores puede resolver. Automatizar las facturas de proveedores no soluciona:
- Una aprobación interna que depende del criterio de una persona y de su disponibilidad.
- Una conciliación bancaria que depende de cuándo el banco publica la información.
- Un cuello de botella entre Compras y Contabilidad que tiene su origen en cómo están definidos los procesos entre esas áreas, no en cómo se procesan las facturas.
- Un calendario de cierre poco realista para el volumen de operaciones de la empresa.
- Hojas de cálculo usadas para otras tareas del cierre que no tienen relación con facturas de proveedores.
Separar estas causas evita el error de atribuir todo el retraso del cierre al procesamiento de facturas, cuando en la práctica puede haber varias causas actuando al mismo tiempo, algunas dentro y otras fuera del alcance de cualquier herramienta de automatización.
Cómo diseñar un proceso de mejora continua del cierre
Reducir la duración del cierre no suele lograrse con un solo cambio, sino con ajustes sucesivos basados en lo que cada cierre revela. Un enfoque simple:
- Después de cada cierre, registrar qué tareas quedaron pendientes el último día y por qué.
- Clasificar esas causas entre estructurales (procesos manuales, hojas de cálculo, visibilidad) y específicas de facturas de proveedores.
- Elegir, para el siguiente ciclo, una sola mejora concreta —no varias a la vez— y medir si realmente redujo el tiempo de cierre.
- Repetir el ciclo, incorporando lo aprendido antes de intentar la siguiente mejora.
Este enfoque incremental evita el riesgo de implementar varios cambios a la vez sin poder saber cuál de ellos tuvo efecto real sobre la duración del cierre.
Conclusión
Un cierre contable lento casi nunca tiene una sola causa. Suele combinar procesos manuales, información que depende de otras áreas o de terceros, y, con frecuencia, facturas de proveedores que llegan tarde al registro. Procesar facturas con inteligencia artificial y automatizar las cuentas por pagar reduce una parte real de ese problema, pero no todas: separar las causas, medirlas y mejorar una por una suele dar mejores resultados que buscar una sola herramienta que resuelva el cierre de punta a punta.
El equipo Breezefile
Comparte este artículo: